Denkmalschutz Niedersachsen: Pflichten für Eigentümer
Wer ein Baudenkmal besitzt oder nutzt, muss es nach dem Niedersächsischen Denkmalschutzgesetz (NDSchG) erhalten und Veränderungen genehmigen lassen. Die Erhaltungspflicht trifft den Eigentümer oder Verfügungsberechtigten nach § 6 NDSchG, Grenzen setzt die Unzumutbarkeit nach § 7 NDSchG. Steuerlich kann das Einkommensteuergesetz erhöhte Absetzungen für Baudenkmale vorsehen, wenn die Voraussetzungen erfüllt sind.
Welche Pflichten das NDSchG für Eigentümer vorsieht
Das Gesetz arbeitet mit mehreren Paragrafen, die zusammen den Umgang mit einem Denkmal bestimmen. Die folgende Übersicht nennt die Vorschriften, auf die sich dieser Ratgeber stützt.
- § 4 NDSchG: Inhalt: Verzeichnis der Kulturdenkmale, in dem geschützte Objekte geführt werden
- § 6 NDSchG: Inhalt: Erhaltungspflicht des Eigentümers oder Verfügungsberechtigten
- § 7 NDSchG: Inhalt: Grenzen der Erhaltungspflicht, wenn sie unzumutbar wird
- § 9 NDSchG: Inhalt: Nutzungspflicht und sinnvolle Nutzung des Denkmals
- § 10 NDSchG: Inhalt: Genehmigungspflicht für Veränderungen, Instandsetzung, Werbeanlagen und Umgebung
Die Erhaltungspflicht bedeutet, dass ein Gebäude nicht aus Nachlässigkeit verfallen darf. Sie ist aber nicht grenzenlos. Nach § 7 NDSchG endet sie dort, wo die Erhaltung unzumutbar wäre. Wer sich darauf beruft, sollte dies frühzeitig mit der Denkmalbehörde klären und die Gründe nachvollziehbar belegen.
Zur Nutzungspflicht nach § 9 NDSchG gehört, dass ein Denkmal möglichst sinnvoll genutzt wird. Für Eigentümer heißt das: Eine Umnutzung, etwa von einer Wohnvilla zu einem Seminarhaus, sollte früh mit der zuständigen Behörde besprochen werden, bevor Umbaupläne festliegen.
Die Liste nach § 4 NDSchG entscheidet, ob ein Gebäude überhaupt unter den Schutz fällt. Ob ein Objekt dort verzeichnet ist, ist deshalb der erste Prüfschritt, bevor Sie Pflichten oder Steuervorteile zugrunde legen.
Genehmigungen bei Umbau, Werbung und Umgebung
Nach § 10 NDSchG brauchen Veränderungen am Denkmal eine Genehmigung. Dazu zählen nach dem Planungsstand auch Instandsetzungen, Werbeanlagen und Maßnahmen in der Umgebung des Denkmals. Die Genehmigung ist also keine Formalie, die erst bei einem großen Umbau greift, sondern betrifft auch kleinere Eingriffe am Gebäude und seinem Umfeld.
Zuständig ist die untere Denkmalschutzbehörde, also der Landkreis oder die Stadt. Welche Stelle für ein konkretes Gebäude zuständig ist, klärt die Verwaltung im Einzelfall. Für den Flecken Bovenden und seine Ortschaften im Leinetal gibt der Ratgeber zur Gemeinde Bovenden einen Überblick über die kommunalen Zuständigkeiten.
Wer ein Gebäude in einen anderen Zweck überführt, prüft parallel das Baurecht. Die Nutzungsänderung nach dem Bauplanungsrecht behandelt der Ratgeber zur Nutzungsänderung für Gewerbe. Denkmalrecht und Baurecht sind getrennte Prüfungen, deshalb sollten beide Verfahren im Blick bleiben.
Auch Veranstaltungen am Denkmal haben rechtliche Seiten. Wer im Park fotografiert oder filmt, findet Hinweise im Ratgeber zu Fotoshootings an einer privaten Location. Wer bei einer Feier Getränke oder Speisen anbietet, sollte die Anzeigepflicht nach dem Niedersächsischen Gaststättengesetz prüfen, dazu gibt es den Ratgeber Ausschank bei Veranstaltungen in Niedersachsen.
Steuervorteile für Baudenkmale nach dem EStG
Das Einkommensteuergesetz kennt für Baudenkmale erhöhte Absetzungen und weitere Regeln für Erhaltungsaufwand. Der Planungsstand nennt folgende Vorschriften:
- § 7i EStG: Regelung: Erhöhte Absetzungen für Baudenkmale: 8 Jahre je 9 %, danach 4 Jahre je 7 %
- § 10f EStG: Regelung: Selbstgenutzte Baudenkmale: 10 Jahre je 9 %
- § 11b EStG: Regelung: Erhaltungsaufwand bei Baudenkmalen, die Einzelheiten sind im Gesetzestext zu prüfen
Voraussetzung für die erhöhten Absetzungen ist eine Bescheinigung der Denkmalbehörde. Die Bescheinigungsrichtlinien Niedersachsen regeln, wie sie ausgestellt wird. Ohne diese Bescheinigung sollten Sie keine Absetzung fest einplanen, weil die steuerlichen Folgen am Nachweis hängen.
Entscheidend ist zudem die Nutzungsform. Bei eigener Wohnnutzung gilt § 10f EStG, für Einkünfte aus Vermietung oder gewerblicher Nutzung kommt in der Regel § 7i EStG in Betracht. Welche Regel für Ihr Objekt passt, sollten Sie mit einer Steuerberatung klären, denn sie hängt von der konkreten Nutzung und den Nachweisen ab.
Beispiel: Schloss Löseck als Einzeldenkmal
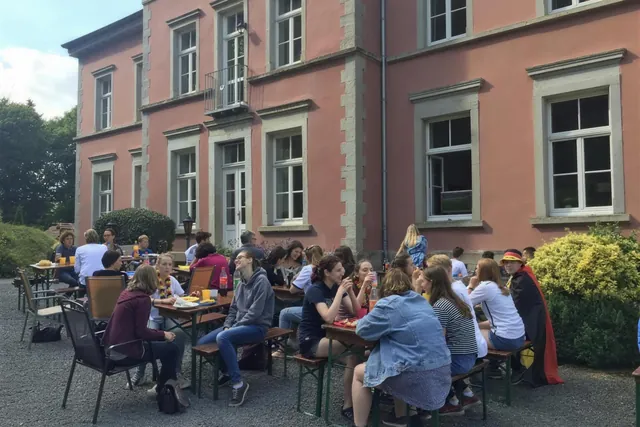
Die Villa von Schloss Löseck wurde ab 1873 erbaut und ist seit 1988 als Einzeldenkmal geschützt. Das Grundstück umfasst 22.848 m², davon 15.000 m² Park. Die altrosa Fassade stammt aus der Sanierung 1995/96, und seit 1995 befindet sich das Anwesen in Familienbesitz.
Die Geschichte des Hauses zeigt, wie häufig ein Denkmal seine Nutzung wechselt. Frühere Nutzungen reichten vom englischen Töchterpensionat (1890 bis 1892) über die Direktorenvilla des Kaliwerks (1911 bis 1941) und die Galerie „Artiforum“ (1973 bis 1994) bis zum Schulungszentrum, das bis 2024 betrieben wurde. Seit 2025 entsteht ein Coworking Space mit Seminaren, dessen Betrieb schrittweise startet.
Für den Eigentümer bedeutet das: Veränderungen am Denkmal, Werbeanlagen und Maßnahmen in der Umgebung bedürfen nach § 10 NDSchG einer Genehmigung, auch wenn das Gebäude längst Teil eines Betriebs ist. Ob für das Haus steuerliche Regeln aus dem Abschnitt zu den Steuervorteilen greifen, hängt von Nachweisen und Nutzungsform ab und ist eine Frage für die Steuerberatung.
So unterstützt Schloss Löseck
Das Haus liegt in Bovenden im Rodetal, die Anfahrt führt über die B 446, und die Anfragen laufen montags bis freitags von 9 bis 18 Uhr. Für Klausuren, Workshops und Coworking-Nutzung in der Villa finden Sie die Angebote auf der Seminarseite. Die Geschichte des Hauses und seine Entwicklung beschreibt die Seite Das Schloss.
Was Sie jetzt tun können
- Prüfen Sie, ob Ihr Gebäude im Verzeichnis der Kulturdenkmale nach § 4 NDSchG geführt wird.
- Holen Sie vor jeder Veränderung, Instandsetzung oder Werbeanlage die Genehmigung nach § 10 NDSchG bei der unteren Denkmalschutzbehörde ein.
- Dokumentieren Sie Erhaltungsmaßnahmen und fordern Sie die Bescheinigung der Denkmalbehörde an, bevor Sie Absetzungen einplanen.
- Prüfen Sie die Nutzung nach § 9 NDSchG und das Baurecht, bevor Sie eine Umnutzung zusagen.
- Lassen Sie die steuerliche Einordnung nach § 7i, § 10f und § 11b EStG von einer Steuerberatung prüfen.
Dieser Text ersetzt keine Steuer- oder Rechtsberatung.
Quellen und Stand
Die Pflichten ergeben sich aus dem Niedersächsischen Denkmalschutzgesetz (NDSchG), die steuerlichen Regeln aus dem Einkommensteuergesetz (EStG). „Stand: 13. November 2026.“
Weiterlesen
Häufige Fragen
Muss ich Veränderungen an einem Denkmal genehmigen lassen?
Ja. Nach § 10 NDSchG bedürfen Veränderungen, Instandsetzungen, Werbeanlagen und Maßnahmen in der Umgebung einer Genehmigung. Zuständig ist die untere Denkmalschutzbehörde.
Wer ist für ein Denkmal zuständig?
Die untere Denkmalschutzbehörde ist der Landkreis oder die Stadt. Welche Stelle für ein konkretes Gebäude zuständig ist, klärt die Verwaltung im Einzelfall.
Wie hoch sind die erhöhten Absetzungen nach § 7i EStG?
Nach dem Planungsstand können Eigentümer 8 Jahre lang je 9 % und danach 4 Jahre lang je 7 % absetzen. Voraussetzung ist eine Bescheinigung der Denkmalbehörde.
Gilt die Absetzung auch für selbstgenutzte Denkmale?
Für selbstgenutzte Baudenkmale sieht § 10f EStG eine Regelung über 10 Jahre mit je 9 % vor. Die Einzelheiten sollten Sie mit einer Steuerberatung klären.
Muss ich das Denkmalrecht bei einer Umnutzung beachten?
Ja. Nach § 9 NDSchG gehört eine sinnvolle Nutzung zu den Pflichten, und bauliche Änderungen brauchen eine Genehmigung nach § 10 NDSchG. Das Baurecht der Nutzungsänderung wird parallel geprüft.
Quellenverzeichnis
- Einkommensteuergesetz, § 7i (erhöhte Absetzungen für Baudenkmale), abgerufen am 2026-11-13
- Einkommensteuergesetz, § 10f (selbstgenutzte Baudenkmale), abgerufen am 2026-11-13
- Einkommensteuergesetz, § 11b (Erhaltungsaufwand), abgerufen am 2026-11-13
- Bundesfinanzministerium, abgerufen am 2026-11-13